Domain tviy.de kaufen?
Wir ziehen mit dem Projekt
tviy.de um.
Sind Sie am Kauf der Domain
tviy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tviy.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
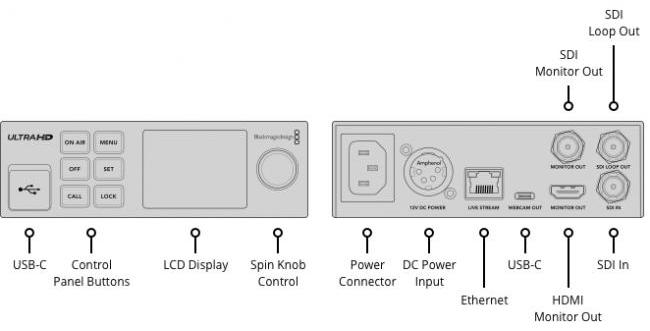
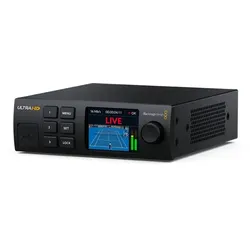
Streaming Encoder 4KDer Blackmagic Streaming Encoder 4K ist ein fortschrittlicher, eigenständiger Streaming-Prozessor für die Übertragung von H.264 und H.265 in HD oder Ultra HD über die Protokolle SRT oder RTMP und für Live-Übertragungen auf YouTube, Facebook, X und anderen Plattformen. Die Übertragung erfolgt über Ethernet oder das Mobilfunknetz eines 5G- oder 4G-Smartphones. Er verfügt über einen USB-Webcam-Ausgang, einen 12G-SDI-Eingang mit Standardkonvertierung und einen Ausgang zur Überwachung des Streams.724,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
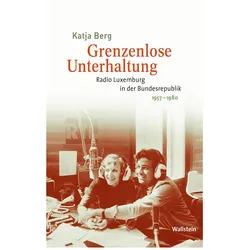
Grenzenlose Unterhaltung, Fachbücher von Katja BergOhne Geld spielt die Musik nicht. Radio Luxemburg gilt als Sonderfall in der deutschen Rundfunkgeschichte: Ab 1957 strahlte der kommerzielle Radiosender mit Sitz im Grossherzogtum ein deutschsprachiges Hörfunkprogramm ins Nachbarland aus. Damit importierte er bis dato ungekannte Marktlogiken und Marketingstrategien in das bundesdeutsche Mediensystem. Die Mitarbeiter des öffentlich-rechtlichen Hörfunks standen somit vor grossen Herausforderungen: Während sie sich vor allem dem gesetzlichen Programmauftrag verpflichtet fühlten, orientierte sich Radio Luxemburg fast ausschliesslich an der Nachfrage des Publikums. Von beiden Seiten fanden inhaltliche Annäherungsprozesse statt. Der Rundfunk als primäres Kulturgut wandelte sich immer stärker zu einem Wirtschaftsgut. Katja Berg zeigt, welche Debatten und Veränderungen aus der Konfrontation zweier unterschiedlicher Rundfunksysteme folgten. Sie kommt zu dem Ergebnis, dass durch die Existenz Radio Luxemburgs in der Bundesrepublik de facto bereits vor der Liberalisierung des Rundfunks in den 1980er Jahren ein duales Mediensystem entstand.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
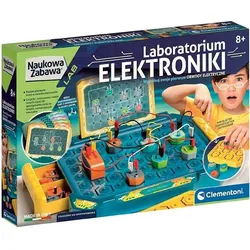
Clementoni Wissenschaftliche Unterhaltung – ElektroniklaborLabor für wissenschaftlichen Elektronikspass Das Set wurde von der schnell wachsenden Marke Clementoni entwickelt, die hochwertiges Spielzeug für Kinder entwirft. Es stammt aus der Science Fun-Serie, mit der Sie einfache chemische Experimente durchführen können. Die Serie lehrt, macht Spass und weckt die Neugier auf das Thema Welt. Mit dem Set können Sie einzelne Komponenten elektrischer Schaltkreise selbstständig konstruieren und personalisieren. Lieferumfang: - Arbeitsplatte mit Schubladen - Mini-Top - rote und grüne LED - Fototransistor - Summer - Kondensatoren - Widerstände - Taste - Schalter - Batteriefach mit 3 Sicherungen - leitfähige Kabel 10/15 cm - illustrierte Karten mit Schaltplänen - Aufkleber - bebildertes Handbuch Das Set wird sicherlich kleine Elektronikfans ansprechen. Verpackungsmasse: 45,5 x 31 x 7 cm Benötigte Batterien: 1x9V Keine Batterien im Lieferumfang enthalten Erlebnis nur unter Aufsicht von Erwachsenen, Produkt geeignet für Kinder ab 8 Jahren Herstellercode: 50727.40,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
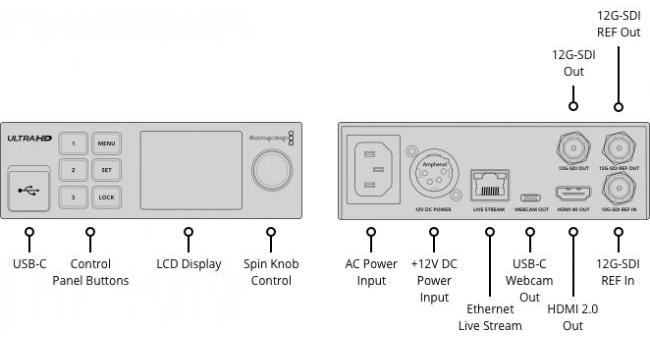
Streaming Decoder 4KDer Blackmagic Streaming Decoder 4K ist ein professioneller Streaming-Decoder zum Empfang von H.264- oder H.265-Streams vom Blackmagic Streaming Encoder, ATEM-Mischpulten oder Blackmagic-Kameras und zur Rückwandlung in SDI- und HDMI-Videosignale. Er umfasst Blackmagic Cloud Streaming und einen 12G-SDI-Referenzeingang, an den Tally-, Kamerasteuerungs- und Talkback-Signale angeschlossen und an den Encoder weitergeleitet werden können.774,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Streaming Encoder 4KDer Blackmagic Streaming Encoder 4K ist ein fortschrittlicher, eigenständiger Streaming-Prozessor für die Übertragung von H.264 und H.265 in HD oder Ultra HD über die Protokolle SRT oder RTMP und für Live-Übertragungen auf YouTube, Facebook, X und anderen Plattformen. Die Übertragung erfolgt über Ethernet oder das Mobilfunknetz eines 5G- oder 4G-Smartphones. Er verfügt über einen USB-Webcam-Ausgang, einen 12G-SDI-Eingang mit Standardkonvertierung und einen Ausgang zur Überwachung des Streams.724,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Grenzenlose Unterhaltung, Fachbücher von Katja BergOhne Geld spielt die Musik nicht. Radio Luxemburg gilt als Sonderfall in der deutschen Rundfunkgeschichte: Ab 1957 strahlte der kommerzielle Radiosender mit Sitz im Grossherzogtum ein deutschsprachiges Hörfunkprogramm ins Nachbarland aus. Damit importierte er bis dato ungekannte Marktlogiken und Marketingstrategien in das bundesdeutsche Mediensystem. Die Mitarbeiter des öffentlich-rechtlichen Hörfunks standen somit vor grossen Herausforderungen: Während sie sich vor allem dem gesetzlichen Programmauftrag verpflichtet fühlten, orientierte sich Radio Luxemburg fast ausschliesslich an der Nachfrage des Publikums. Von beiden Seiten fanden inhaltliche Annäherungsprozesse statt. Der Rundfunk als primäres Kulturgut wandelte sich immer stärker zu einem Wirtschaftsgut. Katja Berg zeigt, welche Debatten und Veränderungen aus der Konfrontation zweier unterschiedlicher Rundfunksysteme folgten. Sie kommt zu dem Ergebnis, dass durch die Existenz Radio Luxemburgs in der Bundesrepublik de facto bereits vor der Liberalisierung des Rundfunks in den 1980er Jahren ein duales Mediensystem entstand.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blackmagic Streaming Decoder 4K[mgz_pagebuilder]{"elements":[{"row_type":"full_width_row","content_position":"top","gap_type":"padding","content_align":"center","device_type":"all","background_type":"image","background_style":"auto","background_position":"center-top","parallax_speed":0.5,"mouse_parallax_size":30,"mouse_parallax_speed":10000,"lg_background_type":"image","lg_background_style":"auto","lg_background_position":"center-top","md_background_type":"image","md_background_style":"auto","md_background_position":"center-top","sm_background_type":"image","sm_background_style":"auto","sm_background_position":"center-top","xs_background_type":"image","xs_background_style":"auto","xs_background_position":"center-top","type":"row","id":"w14sxhv","elements":[{"device_type":"all","background_type":"image","background_style":"auto","background_position":"center-top","parallax_speed":0.5,"mouse_parallax_size":30,"mouse_parallax_speed":10000,"lg_background_type":"image","lg_background_style":"auto","lg_background_position":"center-top","md_background_type":"image","md_background_style":"auto","md_background_position":"center-top","sm_background_type":"image","sm_background_style":"auto","sm_background_position":"center-top","xs_background_type":"image","xs_background_style":"auto","xs_background_position":"center-top","md_size":"","xl_offset_size":"","xl_size":"","lg_offset_size":"","lg_size":"","md_offset_size":"","sm_offset_size":"","sm_size":"","xs_size":"","type":"column","id":"eu8nf6i","elements":[{"content":"Der Blackmagic Streaming Decoder 4K bietet eine hochmoderne Lösung für die nahtlose Übertragung von H.264 und H.265 Streams in gestochen scharfe 4K Videosignale. Mit Ausgängen für 12G SDI und HDMI sowie einer umfassenden Cloud Integration ermöglicht er professionellen Broadcasts eine flexible und zuverlässige Streaming Erfahrung. Perfekt für Live Produktionen, ob im Studio oder unterwegs. Kaufen Sie jetzt den Blackmagic Streaming Decoder 4K zusammen mit vielen weiteren hochwertigen Produkten von Blackmagic Design online im TONEART-Shop!","device_type":"all","background_type":"image","background_style":"auto","background_position":"center-top","parallax_speed":0.5,"mouse_parallax_size":30,"mouse_parallax_speed":10000,"lg_background_type":"image","lg_background_style":"auto","lg_background_position":"center-top","md_background_type":"image","md_background_style":"auto","md_background_position":"center-top","sm_background_type":"image","sm_background_style":"auto","sm_background_position":"center-top","xs_background_type":"image","xs_background_style":"auto","xs_background_position":"center-top","type":"text","id":"di92bac"}]}]}],"pid":"lvfd15gq3r5r"}[/mgz_pagebuilder]605,89 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.